2019-11-20 营销推广 26
那个被称为内容行业颠覆者与革命者的新媒体平台,倒闭了。
彼时,它曾是最早试图用O2O的打法颠覆内容行业的团队,“干掉传统媒体”的口号更是迎合了O2O大潮下资本与市场的躁动。创立一年零三个月,就完成了5轮融资,成立18个月,该平台的估值升至10亿美元,投资方包括顶级机构。
而如今,搜索该平台官方网站,显示的页面是“页面无法访问”,且无法点击。目前,其APP、小程序都已停止运营。
这些新兴内容平台之所以能够在短时间内蹿升,除了依靠补贴与流量红利,主要是由于信息分发产业变革下旺盛的用户需求。
但仅过了4年时间,这个资本与市场的宠儿就黯然陨落。
它真的想通了“互联网+内容”怎么玩儿了吗?
事后回过头来看,它的死,本质上就是源于其依靠互联网电商补贴与盲目扩张的toVC打法,反而忽视了用户体验、互联网降本增效的优势,更加无视线下内容团队在选题挖掘、内容生产上的价值。
最终,在本就异化的内容创业行业,它的童话故事成为了缥缈的空中楼阁。
“颠覆者”的底气从何而来?
2014年,该平台成立于上海。由曾经分别担任知名互联网公司高管及CFO的创始人创立。
创立该平台之前,团队刚刚卖掉了O2O出行平台,“那8个月之间,从业生涯里非常难忘”。在一次采访中,创始人表示第一次体会到移动互联网整个创业速度是传统PC互联网的4倍速度。尽管出行平台在与巨头的竞争中落败,但他们决定把互联网的打法应用到内容行业的赛道中。
那一年,中国的内容产业进入了新的拐点。信息分发从门户时代向算法推荐时代迈进,传统媒体生存艰难,优质内容分发效率低的问题又迟迟无法解决。而移动互联网与O2O这些新概念冲击着人们的线下生活。国家推动媒体融合的政策支持犹如内容行业的强心剂,无论谁都相信,中国内容创业时代来临。
一时间,包括各大资讯平台、短视频平台、知识付费平台在内,大批新老玩家纷纷借着O2O的大潮向移动端布局。
该平台则是其中最为激进的。
与传统的内容机构不同,它一进入赛道,将目标瞄准了图文资讯市场,并宣布要干掉传统媒体与线下编辑部。
为什么有这样庞大的野心?
现在回头来看,当时在该平台的商业逻辑中,互联网平台完全可以取代重模式运营的线下编辑部,让内容与用户实现线上对接、分发。如此一来,实现高效匹配的同时,还降低了线下办公、运营以及内容生产的成本。
而这一逻辑也不仅仅说服了公司上下,在那个O2O大行其道的岁月,该平台高举高打的内容电商模式也被行业与资本所认可。
回看该平台的融资历程,从A轮到E轮只花了一年零三个月,累积融资3.5亿美元。背后的投资人,不乏国内外一线机构。
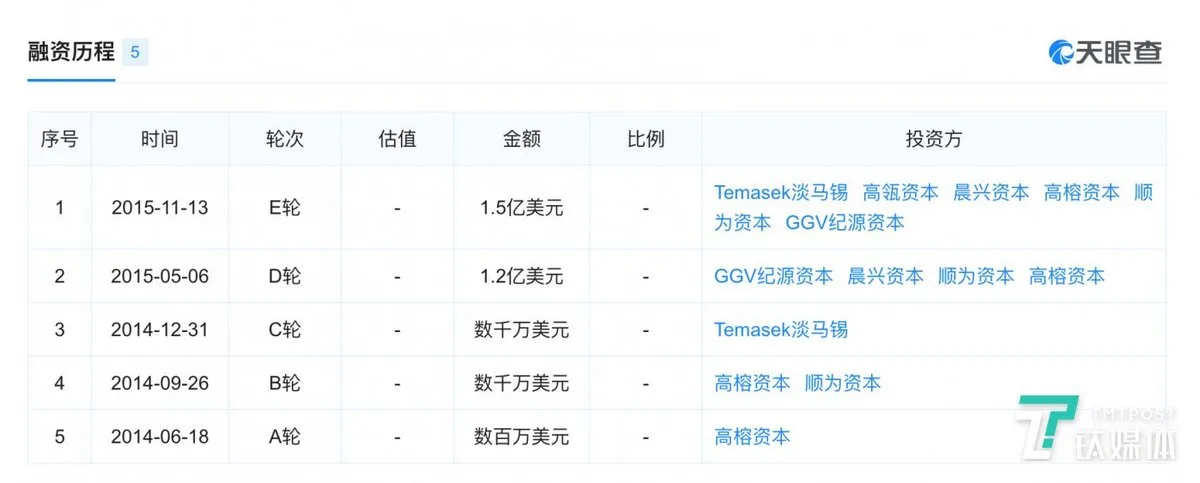
在资本的扶持下,该平台试图烧钱换流量、规模,以培育用户习惯。
据悉,由于抛弃了线下编辑部,该平台高薪招募了大批编辑。此外,该平台还做了大量的广告投放;平台付费内容佣金降到了1%,而通过平台打赏佣金也可以减半。同时,平台还提供视频看房、1对1内容推荐等服务。
“以烧钱换取流量、用户”这一思路在当下电商遍地走的时代已经十分常见,但在当时,这种狠戾的打法,给原本就保守的内容产业带来了震撼。
事实上,不到半年,该平台在上海市场就拿下了28%的市场份额排名第一,而北京市场达到了10%。
“革命”未果,明星企业急速陨落
而见证了该平台以创纪录的成长速度,行业也开始躁动。
某传统媒体在2015年2月推出了“新媒体客户端”,宣布内容免费,将传统媒体所有内容业务转移至新媒体客户端。而其他资讯平台,也压低了佣金,以0.5%的佣金与该平台抢夺创作者。
为了应对竞争,2015年春节,该平台签约了著名喜剧明星为代言人后,推高了广告投放力度,遍布线上线下。在此前创业邦采访中,创始人透露该平台以远高于行业平均水平的薪资和提成聚拢了超过13000名编辑,月平均人力成本达到了一万。
同年5月开始,该平台并开始向全国市场进军。短期内,先后进入了广州、深圳、天津、杭州、武汉、成都、南京、重庆等内容消费的头部城市。
整个2015年,该平台的这场商业实验创造了令人咋舌的GMV。成立仅仅1年,其经手的内容交易额为400亿人民币,成交量超过2万篇。
传统媒体达到这个数字用了十年,而该平台一年就实现了。
然而,在交易低频、非标准化、高客单价的内容交易市场,该平台的暴力扩张并没有持续多久。
一方面,早期盲目扩张、高薪招揽编辑的做法,也拖累了公司的财务状况。虽然该平台干掉了重运营的线下编辑部节约了不少办公成本,其花在线上与线下的投放、营销以及人力成本反而变成了无底洞。
2015年11月后,该平台也再未获得过融资。2016年广告量大幅度缩减后,其市场占有率就有了明显的下滑。机构数据显示,在2015年1到9月,该平台以4.04%的市场份额位列上海内容市场第三位。而在2016年1-9月,该平台在上海的市场份额下滑至1.73%,排名跌落至第八位。
另一方面,市场的大环境也有了新变化。
从2016年中下旬开始,国家相继出台了互联网内容监管政策,防范内容生态风险,开始有意识的遏制低质内容和标题党泛滥的趋势。随即,许多地方网信部门通过“限号、限流、限商、限签”的方式在供给端调控内容市场。
这对本就深陷亏损泥潭的该平台而言,无异于雪上加霜。根据公开资料,2016年该平台在北京、上海两地的总成交量只有11978篇,而截至2017年7月,该平台在两地的总成交量只有1400篇。
讽刺的是,尽管期间该平台尝试过线下编辑部,并通过拓展金融与内容上下游的业务自我救赎,但还是悄无声息的走向了末路。
2月18日,该平台的网站与APP已经停止运营。据每日经济新闻报道,该平台已于2019年1月底正式停止对外正常业务,进入善后清算程序。而钛媒体经过多方了解,该平台在位于上海安远路128号的平高国际广场办公地点早在2018年12月就人去楼空,并在不久前完成了法人的再度变更。
“眼见他起高楼,眼见他宴宾客,眼见他楼塌了”。这句话形容该平台的成长再合适不过。
行业试错的牺牲品?
该平台死了,一同破灭的还有内容电商的泡沫。
背靠知名互联网集团的“某内容平台”与该平台成了难兄难弟;被某传统媒体寄予厚望的新媒体客户端,由于连续亏损早在2016年就宣布业务全面并回母体;由知名平台原创始人创立的内容平台被迫停止运营;某内容电商由于亏损而与投资方对赌失败;“某资讯平台”在2014年改名为“某内容平台”转型互联网内容,最终兜兜转转回到了内容信息平台模式........
据悉,在2015年该平台巅峰期的时候,其低佣金模式改变了很多小内容机构的收费模式,大家都在通过降低佣金在抢客户,同时也加速了行业洗牌。而传统媒体等则以极低的成本收购了大量的内容团队。
根据启信宝提供的工商信息,目前全国范围内吊销或注销的内容电商企业有4000多家,其中2018年倒闭的就有1934家。
某内容平台首席分析师在接受《每日经济新闻》采访时表示,
互联网内容平台的倒闭,首先源于其过度信赖互联网在其他领域成功的“补贴”模式,但没有认识到内容交易低频、非标的特性;
其次,所谓互联网创新,实质高薪高提成挖编辑、低佣金的套路,没有对行业形成实质性变革影响;
而经济大环境的不确定性则加速了其消亡的进度。
对此,某营销评论人也认为,该平台之所以倒下,很大程度上由于创始团队是互联网出身,忽视了编辑部与线下的力量。
编辑部不仅仅对接用户,更大程度上是对接品牌方和内容的,换句话来说优先获得优质内容的都是线下团队,然后再从线下团队转到线上。换句话来说,好的内容都提前在线下被消化掉了。
而某内容平台董事长也在多个场合抨击去编辑部化的策略,“在北京,如果有编辑部的话运营成本摊到编辑身上,每个人是1500元;如果不要编辑部,每个编辑摊到的运营成本则是1000元,只少了500元而已。”
在内容不透明且非标准化、消费频低频、受政策波动影响的中国内容市场,内容才是真正的护城河。而互联网内容平台推崇“去编辑部化”,看似削减了办公租金、人员管理等的费用,但为了获取内容与用户又不得不烧钱换市场。一旦补贴停止,就不得不面临内容用户双双下滑的危险。
除了对线下编辑部的价值缺乏准确认知,该平台之所以倒掉,还因为没有认清中国内容行业的现状。
“目前行业最大的问题是制度问题,而这与互联网无关。”某内容平台前副总裁在接受21世纪经济报道的采访时直言国内内容平台的模式是居间模式,一手托两家,这就相当于原告和被告请了一个律师。用户想越低价越好,品牌方想越高价越好,平台想越快成交越好。
也就是说,与国外的内容代理制不同,中国的内容平台是双边代理制,平台为了撮合成交往往会联合强势的一方去打压弱势一方,而中国内容交易的现实就是用户一方并没有话语权。内容交易原本应该买卖双方分别支付的佣金,由买方承担。
显然,在不能改变行业现状的前提下,互联网内容平台试图用补贴降价手段,就想在低频内容市场烧出一个入口,是纯粹的天方夜谭,也注定了互联网内容平台的失败。
但我们也应看到,在爱屋吉屋们所留下来的“遗产”并不仅仅是“烧钱”的打法,在新兴互联网思潮与传统行业保守力量的对撞过程中,大数据、AI等科技却在不断的角力中更好地渗透到各个产业。这一反思,也应当延伸到更多的“互联网+”中去。
【来源:钛媒体 作者:高梦阳】